Conviene comprar terreno y construir en Utah County o comprar una casa terminada
Conviene comprar terreno y construir en Utah County o comprar una casa terminada
En Utah County, comprar una casa terminada suele ser más barato y más rápido que comprar un terreno y construir. Un estudio de StorageCafe, que cita un medio de Utah, encontró que en el estado construir una casa mediana cuesta unos $538,000 contra unos $635,000 de una casa existente, pero que en el condado de Utah y en varios otros condados comprar es la opción más barata. Construir puede valer la pena si quieres algo muy específico, si tienes un terreno propio o si estás dispuesto a asumir más riesgo, tiempo y papeleo.
Cuánto cuesta construir contra comprar en Utah
El estudio de StorageCafe, publicado por un medio de Utah sin fecha clara, calcula que construir una casa mediana en el estado cuesta unos $538,000, contra $635,000 de una casa existente en venta. Eso le da una ventaja de $97,000 a la construcción en el promedio del estado. Pero el promedio esconde grandes diferencias. En Summit County y Wasatch County construir es más barato, porque las casas existentes cuestan muchísimo. En cambio, en Salt Lake County construir sale unos $75,100 más caro, y en Utah County y otros condados, comprar sale más barato por diferencias que van de $14,000 a $73,000.
La razón principal es el terreno. El estudio calcula un lote promedio de unos $49,000 en el estado, pero en Salt Lake County el precio por acre es el más alto. Cuando el terreno ya cuesta mucho, construir pierde su ventaja. Y estos números son un promedio, no tu caso, así que usa solo la idea general.
Para ponerlo en perspectiva, el precio mediano de una casa unifamiliar en Utah County fue de $600,000 en el segundo trimestre de 2026, según la Junta de Realtors de Salt Lake. Una casa nueva que compras terminada al constructor o una casa existente suele costar parecido, con mucho menos riesgo.
Los costos que la gente no ve al construir
El precio de la construcción es solo una parte. Cuando compras un terreno y construyes, también pagas la preparación del lote, la conexión al agua, la electricidad y el drenaje, la base, los permisos, los planos, las cuotas del condado y el paisajismo. Una guía de costos de construcción estima que la preparación del lote y las conexiones pueden sumar entre $15,000 y $45,000 encima de la construcción. Es un cálculo general, y tu caso puede ser más alto o más bajo.
Además, hay costos que cambian en el camino. Si el precio de los materiales sube, o si decides cambiar algo a media construcción, el presupuesto crece. Por eso es normal guardar un colchón adicional, y por eso los bancos piden presupuestos detallados antes de aprobar el préstamo.
Cuánto tarda construir
Esta es otra gran diferencia. La misma guía de costos calcula que construir una casa tarda entre 9 y 14 meses, con 6 a 12 semanas solo en permisos, más dos o tres meses en la base y la estructura, y varios meses más en los acabados. Si le sumas el tiempo de buscar terreno, escoger constructor y preparar planos, el proceso completo puede ser más largo.
Una casa terminada, en cambio, normalmente cierra en 30 a 60 días después de que aceptan tu oferta. Si tu contrato de renta termina pronto o necesitas mudarte por trabajo, esa diferencia pesa mucho. Y durante todo el tiempo de construcción, sigues pagando tu renta actual, además de los intereses de tu préstamo de construcción.
Cómo se financia la construcción
Construir no se financia igual que comprar una casa terminada. Según Bankrate, un préstamo de construcción a permanente se cierra una sola vez, entrega el dinero en partes mientras avanza la obra, y cuando la casa está lista se convierte en una hipoteca normal. Durante la construcción, que suele durar cerca de un año, muchas veces solo pagas intereses.
Los requisitos suelen ser más estrictos. Bankrate menciona un enganche de alrededor de 20%, aunque algunos prestamistas aceptan menos, un puntaje de crédito cercano a 680, una proporción de deuda de 45% o menos, un avalúo del valor de la casa terminada y la aprobación del presupuesto, el calendario y los planos. También necesitas constructores con licencia. Las tasas suelen ser más altas que las de una hipoteca tradicional, y si la obra cuesta más de lo planeado, la diferencia la pones tú.
Un préstamo solo para construcción, que no se convierte después en hipoteca, te obliga a conseguir otro préstamo al terminar y a pagar un segundo cierre.
Cuándo sí conviene construir
Construir puede ser buena idea en varias situaciones. Si ya tienes un terreno, o tus papás tienen uno que te pueden dejar usar, el costo más difícil ya está resuelto. Si buscas algo muy específico, como un diseño especial, una casa grande para varias generaciones o una casita separada, y no lo encuentras en el mercado, construir te da control. Y si estás dispuesto a esperar un año o más, y tienes ahorros para imprevistos, puede valer la pena.
Si lo que piensas es construir una casita para tus papás en un terreno que ya tienes, ese es otro caso, con sus propias reglas de la ciudad y del banco.
Cuándo conviene más comprar una casa terminada
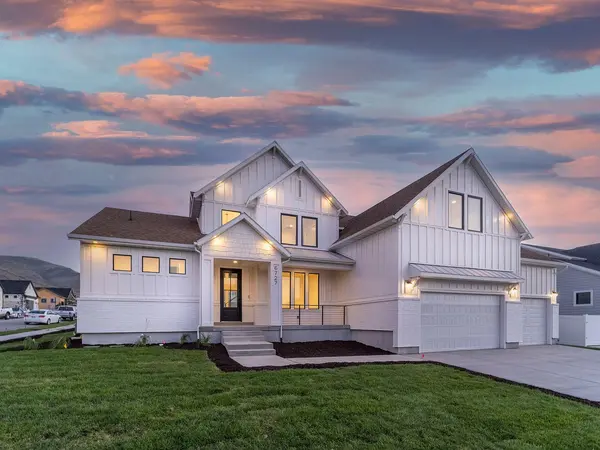
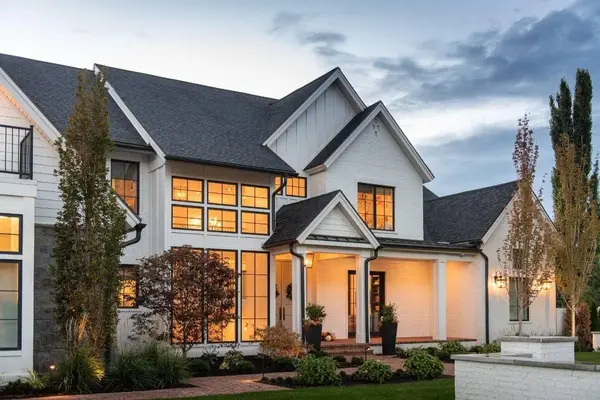
Comprar una casa terminada suele convenir cuando necesitas mudarte pronto, cuando no quieres arriesgarte con sobrecostos, cuando tu enganche es limitado, o cuando buscas una zona que ya tiene escuelas, tiendas y vecinos. También es más fácil comparar precios, porque ves exactamente lo que compras. Y con una casa nueva terminada por un constructor, muchas veces hay opciones intermedias que te dan un poco de personalización con menos riesgo.
Si te interesa esta opción, algunos constructores en Utah County ofrecen incentivos o ayuda con el cierre, y vale la pena preguntar por ellos.
Qué hacer primero si todavía no te decides
Antes de comprar un terreno, habla con un prestamista y pregúntale qué tipo de préstamo te conviene según tu crédito, tus ahorros y tus ingresos. Pídele una carta de pre-aprobación para construcción, porque algunos terrenos no se pueden financiar con un préstamo de casa normal. Después, pide cotizaciones a dos o tres constructores y compara no solo el precio sino el calendario, lo que incluye y lo que no. Y visita casas terminadas en la misma zona, para comparar lo que obtendrías construyendo contra lo que ya existe. Muchas veces, ver las dos opciones lado a lado te da la respuesta.
Lo que yo veo con las familias que atiendo
Tengo mi licencia de bienes raíces desde 2006, y la idea de construir llama mucho la atención. Tiene algo muy especial diseñar tu propia casa. Pero lo que más veo es que las familias se imaginan el costo de la construcción y se olvidan del terreno, los permisos, las conexiones y el tiempo, y cuando suman todo se asustan.
Por eso mi consejo es siempre comparar los dos caminos con números reales. Yo hablo español, así que podemos hacer esa comparación juntos y en tu idioma, con tus ahorros y tu situación. Para empezar con tu presupuesto, aquí explico cuánto puedes gastar en una casa en Utah en 2026.
Preguntas que debes hacerte antes de decidir
Pregúntate cuánto tiempo puedes esperar y cuánto pagas de renta mientras tanto. Pregúntate cuánto dinero tienes guardado para imprevistos, además del enganche. Pregúntate si ya tienes un terreno o si tendrás que comprarlo, y si tiene agua, luz y drenaje. Pregúntate si tu crédito y tus ingresos califican para un préstamo de construcción, que es más exigente. Y pregúntate qué tan cómodo estás manejando decisiones y problemas durante un año de obra.
Preguntas frecuentes
Es más barato construir o comprar casa en Utah County?
Según el estudio de StorageCafe, en Utah County comprar una casa existente sale más barato que construir. Pero cada caso cambia, sobre todo si ya tienes un terreno. Compara con números reales antes de decidir.
Cuánto tarda construir una casa?
Una guía de costos lo calcula entre 9 y 14 meses, con varias semanas solo para permisos. Una casa terminada normalmente cierra en 30 a 60 días después de aceptar tu oferta.
Qué enganche necesito para un préstamo de construcción?
Bankrate menciona alrededor de 20%, aunque algunos prestamistas aceptan menos, y un puntaje de crédito cercano a 680. Cada prestamista pone sus propios requisitos, así que pregunta antes de comprar el terreno.
Qué es un préstamo de construcción a permanente?
Es un préstamo que se cierra una sola vez, entrega el dinero en partes durante la obra, y se convierte en una hipoteca normal al terminar la casa. Evita un segundo cierre, pero tiene requisitos más estrictos.
Qué costos extra tiene construir?
La preparación del lote, las conexiones de agua, luz y drenaje, los permisos, los planos y el paisajismo, además de un colchón por si suben los costos. Una guía estima que la preparación y las conexiones pueden sumar entre $15,000 y $45,000.
Tambien puedes ver las casas disponibles ahora mismo en mi website.
Si quieres que comparemos juntos construir contra comprar con tus números, llámame o escríbeme al 801-636-3609.
Categories
Recent Posts